|
当前物理AI行业正迎来产业发展拐点,行业竞争逻辑发生根本性切换,不再单纯比拼模型参数,而是转向真实场景落地与真实数据积累,真实世界学习能力已然成为赛道核心竞争壁垒。据行业数据显示,物理AI赛道景气度持续攀升,未来全球成长空间广阔。9月7日,云迹科技正式纳入港股通标的名单,凭借超11亿次真实场景服务数据积累,成为南向资金重估物理AI硬科技资产的核心标的。本次利好落地首日,公司股价走出典型的情绪博弈行情,早盘高开9.53%后快速回落震荡,下探至108港元,临近收盘涨幅再度修复至12.41%。首日盘面波动剧烈,但本质仅是短线资金的情绪分歧与获利兑现,公司的资金通道、经营业绩、场景数据壁垒等核心基本面并未发生任何改变,长线资金布局窗口已然打开。 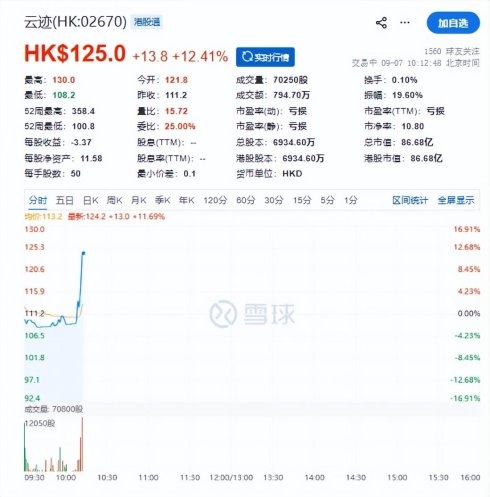
01风从南来:一场硬科技的定价权迁徙 把视角先拉高,看清云迹入通落地的水温和风向。 当下的港股,正在经历一轮由南向资金主导的结构性重估。2025年,内地南向资金全年净流入约1.4万亿港元,同比增长73.9%;南向交易占香港日均成交额的比重,从2022年的11.8%一路爬到2025年的23.36%。 9月7日早盘,恒生指数报25,500点附近,港股通指数在3,600点附近波动,两市成交持续活跃,为入通标的提供了一个热度不低的水池。 更有含金量的,是资金流向的方向。这一轮南向资金的偏好正在发生一次清晰的切换:从互联网巨头,转向半导体、AI、机器人这类“硬科技”。 恒指公司2026年第二季度检讨落地的这轮港股通调整,共调入52只,资讯科技独占19席、医疗保健占15席,机器人与具身智能标的扎堆出现,恰好踩在这轮再配置的风口上。 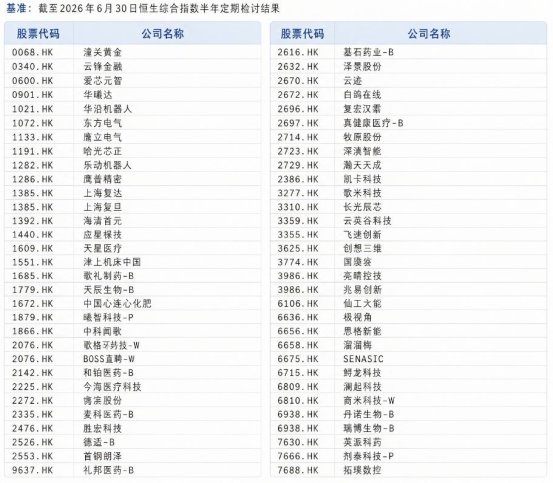
落到筹码结构上,这批入通次新股的分化也已经显形——群核科技近93%的筹码将在10月中旬解禁,华沿机器人的基石也在9月底到期,解禁成了部分标的短期绕不开的变量;反观云迹,8月底刚完成H股全流通、未上市股份清零,股本结构干净透明,少了这一层隐性抛压。 政策端同样在加码。八部门联合发布《“人工智能+制造”专项行动实施意见》,设定到2027年推动3到5个通用大模型在制造业深度应用、落地1000个高水平工业智能体等目标;2025年港股机器人概念板块全年累计上涨64.6%。 产业趋势、政策红利、资金偏好三股力量叠加,云迹入通的外部条件,比此前任何一批次新股都要充足。 所以入通到底能给云迹带来什么?先看别人家走过的路。 02入通的成色:MiniMax 与地平线的走势范本 入通首日的涨跌,往往只是情绪的一次宣泄,真正拉开差距的是之后的持续买盘。 MiniMax — 8 月 6 日纳入港股通后,内地投资者当月通过港股通净买入约 106 亿港元,单月买入金额一度超过同期的阿里巴巴和腾讯;自入通以来股价累计上涨超过 50%。这是“入通后持续走强”最干净的一个样本。 地平线机器人 — 5 月 26 日纳入港股通生效,次日大涨 11.39%,市值一举突破 1000 亿港元;智驾龙头、入通当天就被南向买盘集中定价。 首日的高开也好、回落也罢,都盖不住通道打开后持续流入的买盘。 从更大样本看,今年3月,LiveReport统计显示,获纳入港股通的42只股票在生效周平均上涨5.05%,平均成交额上升约3.2倍;华泰证券复盘过去几年的规律,从恒生综合指数调整结果公布到生效的窗口期,新入通个股相对恒指的超额收益,中位数+1.7%、平均+4.8%。 这些数字指向同一件事:港股通打开的,是一条可持续的增量资金通道,而流动性改善带来的定价上移,对成色过硬的公司而言几乎是一次“公开的加冕”。 03资格与通道:恒综盖章,港股通开门 回到云迹本身,先厘清纳入恒生综合指数和调入港股通这层关系。 恒生综合指数是港股通的“选股池”。 按机制,恒指公司每个季度检讨恒综成份股,9月4日收盘后实施,沪深交易所随即依据恒综名单同步调整港股通标的,9月7日生效。云迹先凭市值和流动性挤进恒综,再顺理成章拿到港股通资格——前者是资格认证,后者是资金通道。恒综告诉市场它够格,港股通则让内地资金真的能买到。 
对云迹而言,这一步还多了一层意义:它2025年10月16日才登陆港交所主板,从挂牌到入通用时不足11个月。 能在首个完整年度内连跨“恒综入选”和“港股通调入”两道门槛,也说明市场对其市值、流动性、成长性的三重认可。 这道门打开之后,云迹拿到的是一连串实实在在的机制性红利。 一是流动性折价的修复。港股最吃亏的,就是成交清淡、股价被几笔买卖单牵着走。港股通把内地资金接进交易通道,成交额和换手率有望系统性抬升,折价随之收窄。 二是投资者结构的拓宽。此前云迹的买盘主要来自境外机构和香港本地资金,内地公募、保险、私募即便看好,也缺少合规通道。入通之后,这批以长线配置为主的钱可以名正言顺地进场,股东结构从“境外单边”走向“内外共振”。 三是被动资金的确定性买盘。纳入恒生综合指数之后,跟踪恒综及港股通相关指数的指数基金需要按权重被动配置云迹,这笔钱不看情绪、只按规则,是入通后最确定的一股增量。 四是定价权的迁移。南向交易已占香港日均成交额的两成以上、且仍在上升。当内地资金参与定价,云迹的估值锚就从“境外单一定价”转向“双向定价”,更贴近它的真实价值。 04云迹的底牌:三层曲线,一层更比一层硬 入通解决的是“谁能买”,而真正决定“值多少”的,是云迹自己手里的东西。 上半年中报,把云迹的增长拆成了三层递进的曲线。 第一层,数据从哪来。机器人智能平台收入1.57亿元,同比增长93.8%,占集团收入的83.6%,是绝对的基本盘;日均同时在线机器人约3.6万台,累计完成任务4.79亿次,同比分别增长30%和46%。 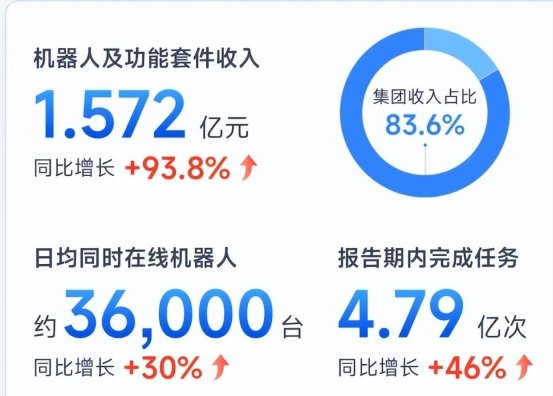
每一次任务执行,都在真实场景里沉淀下一份经得起检验的数据。 第二层,数据怎么变现。以“数字大脑”HDOS为核心的AI数字化系统收入3076.2万元,同比增长8.3%;HDOS付费客户同比增长621%,付费客户占比升至83%。订阅业务正从“装上了”走向“离不开”。 第三层能力往哪复制。来自生态伙伴的收入9050万元,同比增长3302.1%,占总收入48.1%,一跃成为最大收入来源。背后是UP通用移动底座把导航、避障、乘梯、调度这些底层能力标准化,深圳中亿、野鸟科技各签下千台订单;海外也起了量,收入同比增长638.1%,在阿联酋、巴拿马、泰国落地11个项目。 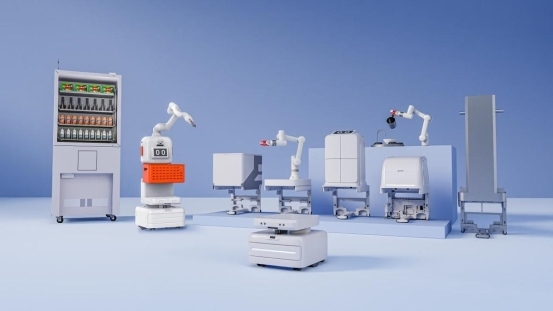
三层叠加兑现成集团上半年总收入1.88亿元、同比增长71.6%,毛利6580万元、同比增长47.6%。 这是一份“增长有质量、来源有多元、天花板在打开”的成绩单。 05 11亿次真实数据,是物理AI最贵的门票 最后,落到云迹最稀缺的那张标签上——“物理AI真实数据场景验证”。 今年7月,云迹发布“人机共生世界价值模型”,这套模型5月入选了中国人工智能学会《人工智能关键能力清单1.0》。它的核心,是让机器人从“能执行”进到“会判断”,把人类需求、执行成本、服务结果一起装进决策框架。 这套叙事的落点,绕不开四个字:真实数据。 眼下具身智能赛道最稀缺的资源,早已从算力和参数,转向能验证想象力的真实场景。云迹的机器人长期运行在酒店、医院、工厂、公寓的真实环境里,累计沉淀超11亿次真实服务数据。 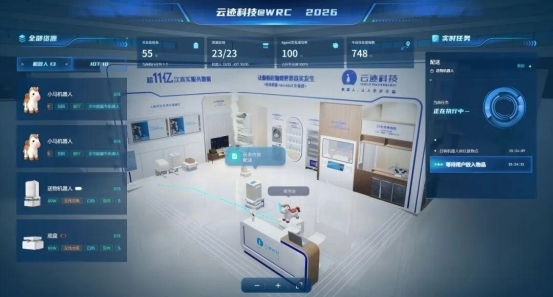
这个量级,恰好卡在“参数漂亮、落地为零”的对手们最想补齐的那一环。 市场给AI估值,从不缺想象力,缺的是能把想象力坐实的真实场景。 港股通资格的落地,为云迹科技打通了内地长线资金的配置通道,彻底打开估值重估的想象空间。相较于行业多数仅停留在概念阶段的标的,云迹依托4.79亿次落地任务、超11亿次真实服务数据,完成了物理AI从技术研发到场景落地的完整验证,这也是公司最核心的价值底气。首日股价的高开震荡、短期情绪错杀,都只是估值重塑过程中的阶段性波动,无法改变公司基本面成长趋势与数据壁垒优势。随着南向资金持续进场、行业政策持续赋能、公司业务生态不断扩张,市场终将为其真实落地的物理AI价值重新定价,市场情绪平复之后,股价有望逐步向内在价值回归。 |