|
港股机器人板块估值修复行情持续演绎,市场资金持续青睐优质服务机器人标的,云迹股价顺势开启稳步上行态势,盘中一度攀升至102港元,走出亮眼的阶段性行情。本轮云迹股价的回暖走势具备坚实的基本面支撑,摆脱了行业短期情绪波动的影响。依托场景拓展、生态升级、政策赋能、资金扩容等多重利好加持,云迹综合竞争力持续提升,商业模式价值不断凸显,推动市场对公司估值进行重新梳理与修复,云迹股价也迎来阶段性价值重估窗口。 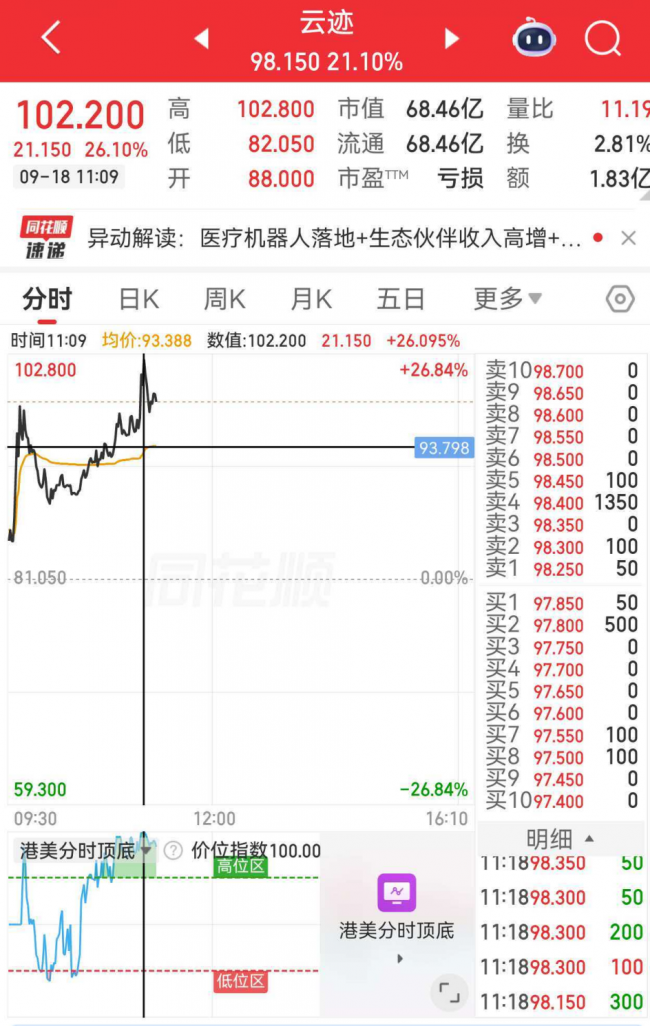
多重利好集中落地,催生股价估值修复 多重积极因素共同推动云迹基本面迎来变化。 第一,医疗场景百台级落地。云迹旗下复合多态机器人UP首次实现医疗场景百台级规模化落地,进驻同济医院光谷院区等三家三甲医院,承担药品配送任务。别小看这个事。酒店场景跑通之后,医疗场景的复制才是真正打开天花板的信号。医院对配送效率、稳定性、合规要求极高,能百台级落地,说明产品力已经过了最难的验证期。 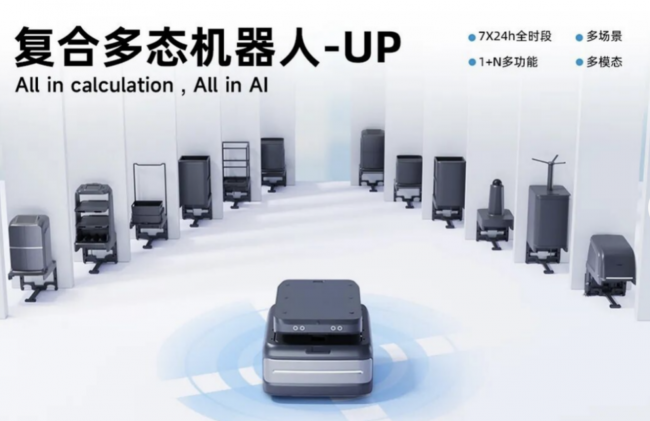
第二,生态伙伴收入爆发。2026年上半年,云迹生态伙伴收入达到9049.6万元,同比增长3302.1%,占总收入比重升至48.1%,成为第一大收入来源。这意味着云迹的收入结构正在优化,平台化收入占比持续提升。标准化底层平台开放给生态伙伴,收入从一次性硬件销售,逐步变成持续的服务分成。这个结构变化,比单季度利润数字更能说明问题。 第三,港股通纳入。9月7日港股通新一轮季度标的调整生效,云迹被正式调入港股通名单。跨境资本通道打开,南向资金有了制度性配置入口。再叠加9月14日商务部等八部门新政推广家庭服务机器人、健康监测、智能照护等适老化产品,以及地瓜机器人完成4亿美元C轮融资,机器人板块的政策和资本共振,云迹正好站在风口上。 经营质量持续改善,收入结构稳步优化 云迹2014年成立,是国内酒店机器人服务智能体龙头。硬件端,机器人技术从“润”、“格格”迭代到“UP”系列;软件端,自研HDOS多模态大模型AI智能体应用系统,推出“世界价值模型”,构建“感知—认知—决策—执行—反馈”闭环。软硬协同,形成数据飞轮。 财务上,2026年上半年总收入1.88亿元,同比增长71.6%。机器人及功能套件、AI数字化系统两条线并行,后者收入占比持续提升,收入结构正在从硬件主导逐步转向平台与服务并重。毛利率方面,2022至2024年从24.3%提升至43.5%,2025年因战略性产品组合调整至37.6%,这是为更大规模生态扩张让路,不是坏事。 行业空间同样值得重视。中国机器人服务智能体市场2020至2024年从18亿元增长到37亿元,预计2029年达到135亿元,CAGR约29.3%。酒店场景2024年占比37.8%,是最大下游,预计2029年达到50亿元。云迹在酒店场景2024年市占率13.9%,居首位。这个基本盘稳,才有向医疗、工厂、楼宇、海外复制的基础。 多维竞争优势凸显,筑牢长期成长根基 云迹的核心竞争力体现在三大维度。 一是场景复制能力。2025年酒店场景和酒店外场景占比约81%/19%。和立讯集团联合打造“工厂AI智能体”,和顺丰同城“骑士+机器人”协同模式落地全国300余个城市,全球超过200家医疗机构在用云迹机器人。医疗百台级落地,就是复制能力的最好证明。场景越多,数据越丰富;数据越丰富,模型越准;模型越准,复制越快。 二是生态平台化。2026年上半年生态伙伴收入占比48.1%,成为第一大收入来源。公司用UP为核心的标准化底层平台赋能伙伴,商业模式从“卖机器人”逐步升级为“机器人服务智能体”。这个转变,打开了分成、复购、持续服务的空间。生态伙伴收入占比越高,说明平台能力越被市场认可,收入天花板也随之抬高。 三是全球化从产品出海走向能力出海。服贸会上云迹海外核心产品集中亮相。巴拿马项目从酒店延伸到5座住宅、综合体及办公楼;阿联酋已向4家酒店交付,而客户在阿联酋覆盖超过45家酒店。目前云迹服务进入全球20多个国家和地区,覆盖超过4万家酒店、数百家医院和公共机构,累计完成超过11亿次服务,自主行进超过9000万公里。这些真实数据,就是“世界价值模型”的燃料,也是全球化能力持续落地的底气。 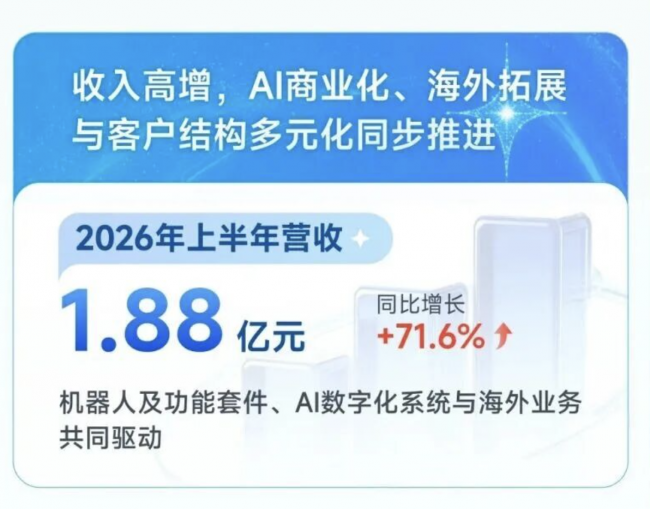
整体来看,云迹股价本轮上涨,是市场综合考量公司基本面、行业政策与跨境资金流动性后的估值修复。短期维度,港股通资金流入预期、医疗新场景规模化落地,有望持续为云迹股价提供支撑。中长期视角下,跨行业场景拓展、生态平台商业化推进以及海外业务布局,构成公司核心成长主线。随着收入结构持续优化,软硬件协同优势持续释放,公司成长潜力或将持续反映在云迹股价的估值变化之中。
|